Santa Cruz encabezó en septiembre el crecimiento real de transferencias automáticas entre todas las provincias, con un aumento de 6.5% interanual, seguida por Chubut y Tierra del Fuego. En el agregado nacional, los fondos crecieron 4.3% descontada la inflación.
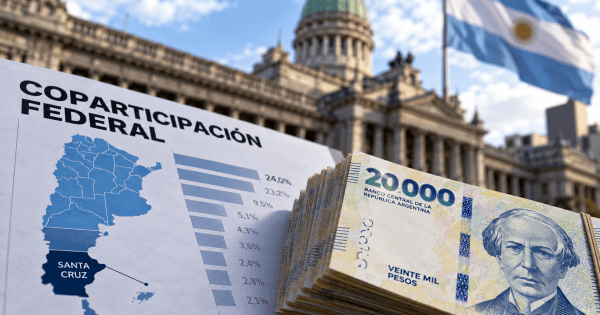
Santa Cruz registró en septiembre de 2026 el mayor crecimiento real de transferencias automáticas nacionales entre todas las 24 jurisdicciones del país, con un incremento de 6.5% respecto a septiembre de 2025, según datos del Instituto Argentino de Análisis Fiscal (IAAF). A nivel nacional, las transferencias automáticas alcanzaron 7.078 billones de pesos en septiembre, con un crecimiento nominal de 39% interanual, que descontada la inflación equivale a un incremento real de 4.3%. Este avance ubica a la provincia sureña en ventaja clara sobre el resto del territorio, mientras que tres provincias patagónicas más —Chubut, Tierra del Fuego y Neuquén— también superan la media nacional con crecimientos de 6%, 5.8% y 5.6% respectivamente.
El fenómeno de concentración de fondos en las provincias del sur no es casual. Santa Cruz, Chubut y Tierra del Fuego tienen características estructurales que favorecen mayores ingresos tributarios: economías vinculadas a hidrocarburos, minería y turismo de mayor valor agregado, además de menores poblaciones relativas que generan un impacto per cápita más visible. El Centro de Economía Política Argentina (CEPA) realizó su propia medición de Recursos de Origen Nacional (RON) y confirmó que Santa Cruz alcanzó un aumento real de 8.6% interanual en septiembre, por encima incluso del dato del IAAF. Chubut, Tierra del Fuego, Neuquén y Río Negro registraron aumentos de 8.1%, 7.9%, 7.7% y 7.2% respectivamente según la misma fuente, consolidando una brecha notable con respecto a jurisdicciones de menor dinamismo económico.
Mientras que en términos nominales las transferencias crecieron 39% año a año, el incremento real es sustancialmente menor: apenas 4.3%. Este desfasaje refleja el impacto persistente de la inflación en la economía argentina, que erosiona el poder de compra de los fondos federales a pesar de que las cifras brutas parezcan mostrar expansión. El acumulado del período enero-septiembre 2026 ilustra mejor esta dinámica: las transferencias automáticas alcanzaron 57.7 billones de pesos nominales, pero en términos reales cayeron 0.6% respecto al mismo período de 2025. Es decir, a lo largo de nueve meses, las jurisdicciones han recibido menos poder de compra efectivo que hace un año, aun cuando los números absolutos sugeran lo contrario.
Los datos tributarios muestran disparidades profundas en las diferentes fuentes de ingresos. El Impuesto a las Ganancias registró un crecimiento real de 22.4% interanual en septiembre, evidenciando recuperación en los ingresos personales y empresariales. Sin embargo, el IVA —el principal impuesto al consumo— cayó 5.8% real interanual en septiembre y acumula 11 meses consecutivos de retroceso. Esta contracción refleja una demanda interna debilitada y menor consumo de bienes y servicios, lo que genera una señal de alerta sobre la salud del mercado doméstico más allá del dato puntual de septiembre.
Las mediciones de CEPA sobre Coparticipación Federal específicamente muestran que Santa Cruz creció 6.6% real en este rubro en particular, mientras que otros componentes del RON se expandieron más (8.6% en el total). Esta segmentación es importante porque permite identificar qué mecanismos de transferencia funcionan con mayor dinamismo. La Coparticipación es la transferencia más antigua y estructural del sistema federal, mientras que otros fondos (afectaciones específicas, convenios, fondos de compensación) tienen lógicas distintas y mayor volatilidad según el presupuesto nacional anual.
El liderazgo de Santa Cruz y sus provincias vecinas en el crecimiento de fondos federales abre un debate político sobre distribución territorial de recursos. Mientras algunos gobiernos provinciales enfrentan presiones fiscales crecientes y menor dinamismo económico, las provincias patagónicas ven reforzadas sus capacidades de inversión pública e implementación de políticas. El dato, publicado el 7 de octubre de 2026, cierra así el mes de septiembre con un panorama heterogéneo: expansión real a nivel agregado, pero concentración de beneficios en regiones específicas, mientras que indicadores como el IVA sugieren fragilidad en la demanda doméstica general que no es compensada por el crecimiento de impuestos directos.